Split payment em 2027: o que muda no caixa e como proteger a margem

Foto: B&Co.
IMPRIMIR ARTIGO
COMPARTILHAR
O split payment não é um imposto novo. É uma forma nova de recolher o imposto que já existe: a parte da CBS e do IBS sai do pagamento antes de o dinheiro chegar ao caixa da empresa. O governo passa a receber antes. Quem financia a diferença é a empresa. Este artigo é sobre como o empresário protege a margem nessa conta.
A eleição acabou. Para quem empreende, esta segunda-feira começa como todas as outras: folha para pagar, cliente para atender, caixa para fechar. Não há tempo para lamúria. Sempre foi assim, e sempre vai ser.
Com a continuidade do governo que enviou ao Congresso a regulamentação da reforma, muitos empresários voltaram a falar do split payment. A preocupação tem fundamento. Mas boa parte do que circula mistura datas, confunde o mecanismo com aumento de alíquota e deixa de lado o que a empresa pode fazer agora.
Este artigo organiza o que já está definido, mostra quanto o split payment pode custar no caixa de uma empresa média e conecta a resposta com o que tenho defendido sobre a economia de IA: o dinheiro que deixa de ficar no caixa precisa voltar como margem.
Baixe grátis o estudo Planejamento 2027 e a planilha da Matriz H/A →
O que é o split payment
Split payment, ou pagamento cindido, é o mecanismo da reforma tributária que separa a parcela de CBS e IBS no momento em que o pagamento de uma venda é liquidado. O banco ou a instituição de pagamento identifica o valor do tributo, envia essa parte ao Fisco e repassa ao fornecedor só o valor líquido.
Ele não nasceu agora. Está na Emenda Constitucional 132, de 2023, e na Lei Complementar 214, de 2025, que regulamentou a reforma a partir do projeto enviado pelo governo federal em 2024. A LC 214 lista o split payment entre as formas de extinguir o débito de CBS e IBS, ao lado do recolhimento tradicional e da compensação com créditos.
Há dois procedimentos previstos, segundo a e-Auditoria, a partir do Decreto 12.955/2026:
Padrão: a plataforma pública consulta o débito daquela nota e desconta o que já foi extinto. Só a diferença é separada.
Simplificado: aplica um percentual fixo sobre o valor da operação, que não corresponde necessariamente ao imposto daquela venda.
Os meios de pagamento previstos incluem boleto, Pix, TED, cartões e outros arranjos, com implantação em etapas.

Quando começa o split payment: o calendário real
A data que mais circula, janeiro de 2027, não é a do split payment. É a da CBS. O calendário que está definido até aqui:
2026: ano de teste. As notas fiscais trazem CBS de 0,9% e IBS de 0,1%, em caráter informativo, sem recolhimento efetivo para quem cumpre as obrigações acessórias (Contábeis).
Janeiro de 2027: PIS e Cofins deixam de existir e a CBS passa a ser cobrada. O IBS fica em 0,1% em 2027 e 2028 (Grupo Ceres).
2027: o split payment fica disponível de forma opcional, só em operações entre empresas, com a adesão gradual de mais de 200 instituições financeiras (Receita Federal, via Reforma Tributária).
2028: o split payment deve se tornar obrigatório nas operações entre empresas.
2029 a 2032: o IBS sobe aos poucos, enquanto ICMS e ISS caem.
2033: o sistema antigo deixa de existir.
O adiamento foi anunciado em agosto de 2026 pelo Comitê Gestor do IBS, a pedido das próprias instituições financeiras, que precisavam de mais tempo para adaptar os sistemas. Os bancos ganharam prazo. A empresa, não: mesmo sem split payment em janeiro, ela apura, declara e recolhe CBS a partir de 2027, com sistema, cadastro e nota fiscal prontos. Adiamento não é cancelamento.

O que o split payment muda de verdade: o caixa, não a alíquota
Hoje, entre receber a venda e recolher o imposto sobre ela, existe um intervalo. O dinheiro do tributo fica algumas semanas no caixa da empresa. É o chamado float tributário, e muita empresa usa esse intervalo, sem perceber, como capital de giro.
Com o split payment, esse intervalo some para a parcela separada no pagamento. O imposto não fica mais caro. Ele só sai mais cedo. Na prática, o custo de esperar pelo imposto, que era do Fisco, passa para a empresa. Para quem tem margem apertada, prazo longo de recebimento ou pouco caixa, sair mais cedo pesa.
Dois pontos reduzem esse efeito:
Os créditos contam. No procedimento padrão, só é separado o débito que ainda não foi extinto. Quem compra de fornecedores do regime regular e gera crédito tem menos valor retido.
A transição é longa. Em 2027 e 2028, o IBS é de só 0,1%. O peso cresce entre 2029 e 2032, quando o IBS substitui ICMS e ISS. Dá tempo de se preparar, mas não dá para deixar para depois.
Existe ainda o recolhimento pelo adquirente, em que o comprador recolhe o tributo e o fornecedor recebe o valor líquido, com o crédito liberado de forma automática. Ele também é opcional em 2027.
Quanto custa perder o float: uma conta simples
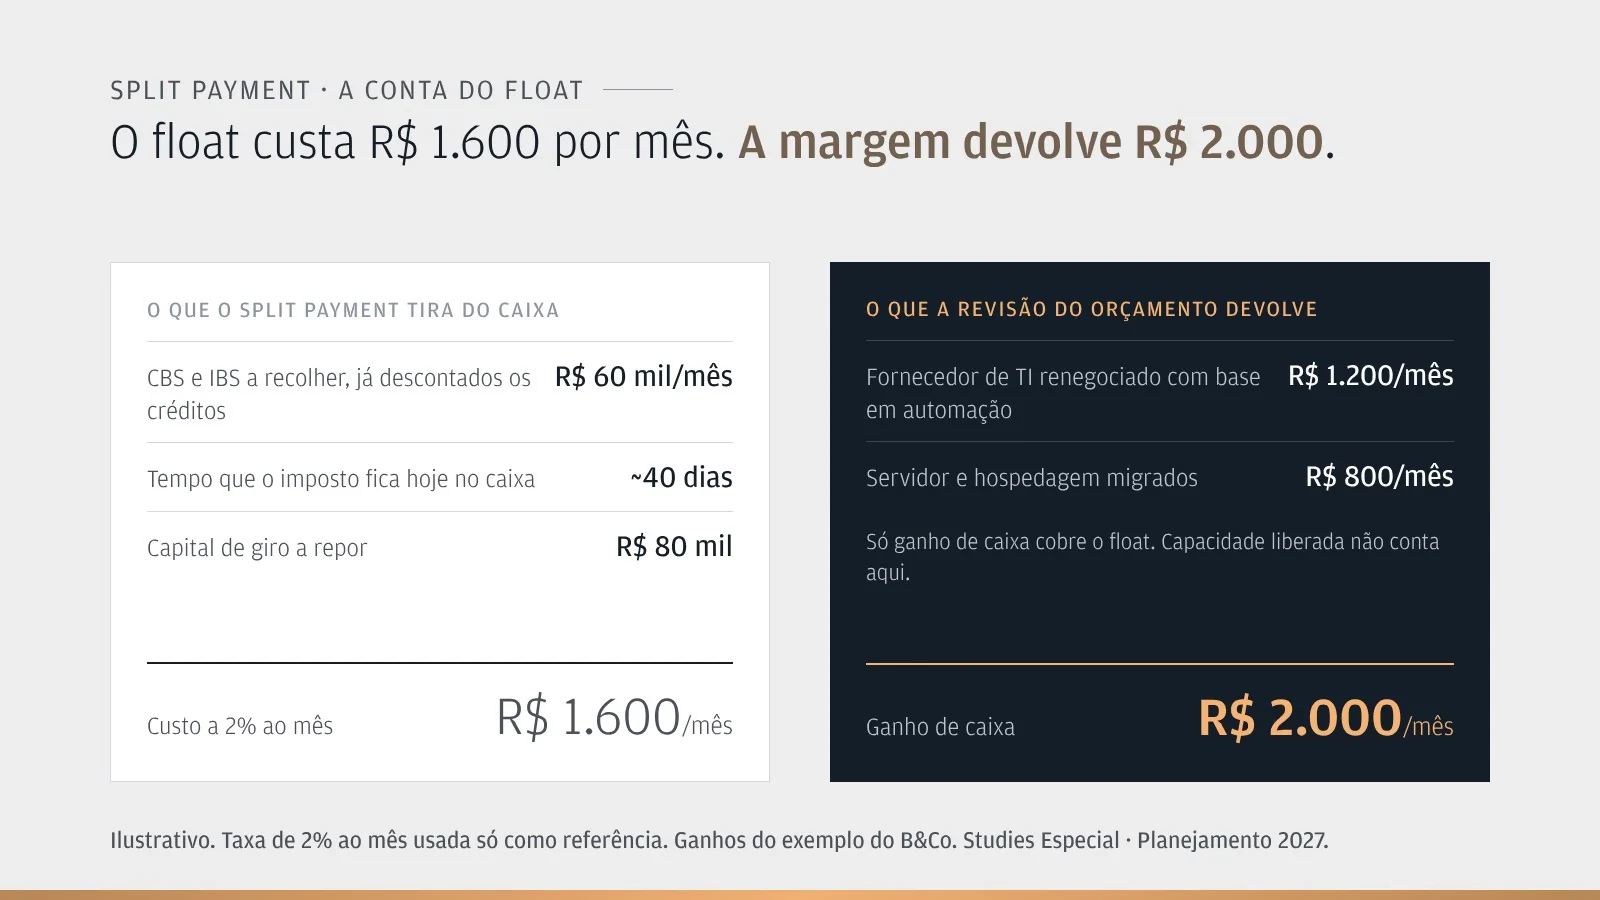
Um exemplo ilustrativo. Uma empresa B2B tem, depois de descontar os créditos, R$ 60 mil por mês de CBS e IBS a recolher. Hoje, esse dinheiro fica em média uns 40 dias no caixa antes de ir para o Fisco. São cerca de R$ 80 mil de capital de giro que a empresa usa sem pagar juros por ele.
Com o split payment, esses R$ 80 mil precisam vir de outro lugar. Se vierem de uma linha de capital de giro a 2% ao mês, taxa usada aqui só como referência, o custo é de R$ 1.600 por mês, ou R$ 19.200 por ano. Com a Selic em dois dígitos, esse dinheiro tem custo real.
O Fisco recebe antes e com menos risco de inadimplência. A empresa passa a pagar juros para manter o mesmo giro. Se o split payment é justo, o empresário já tem a própria resposta. A pergunta prática é outra: de onde vêm esses R$ 1.600 por mês.
Como se preparar para o split payment
A preparação começa no financeiro e no fiscal, e não no banco:
Simule o caixa. Calcule quanto de CBS e IBS a empresa recolhe por mês, quanto tem de crédito e quantos dias o tributo fica hoje no caixa. Esse número mostra o tamanho do problema.
Arrume o cadastro fiscal. NCM, classificação tributária e alíquota errados geram imposto separado a mais ou crédito perdido. Com o split payment, o erro sai do caixa no ato.
Alinhe ERP, emissor de nota e meio de pagamento. Os três precisam conversar sobre CBS e IBS.
Revise prazos com clientes e fornecedores. Prazo longo para receber e curto para pagar é a combinação que mais sofre.
Revise a precificação. Repassar tudo ao preço é a saída mais fácil e a mais arriscada num ano de crescimento baixo.
Olhe a origem dos créditos. Comprar de quem gera crédito passa a pesar na escolha do fornecedor.
Onde a IA entra: margem para compensar o caixa
O split payment tira dinheiro do caixa mais cedo. A economia de IA é uma das formas mais rápidas de colocar esse dinheiro de volta, porque mexe em custo recorrente. Escrevi sobre isso em eficiência operacional com IA e no artigo sobre o planejamento estratégico 2027.
Há dois usos diretos:
No próprio fiscal e financeiro. Conferência de nota contra pedido, checagem de NCM e classificação tributária, conciliação do que foi separado em cada pagamento e simulação de caixa. São tarefas de regra clara e alto volume, em que automação de código e IA com revisão humana erram menos que a conferência manual. Com o split payment, errar menos vira caixa.
No resto da operação. Cada linha do orçamento passa pela mesma pergunta: isso precisa ser feito por um humano, ou uma automação resolveria? No exemplo do estudo Planejamento 2027, só a revisão de um fornecedor de TI e a migração da infraestrutura devolvem R$ 2.000 por mês em caixa. É mais do que os R$ 1.600 do float do exemplo acima.
Um cuidado: nem todo ganho de automação é caixa. Quando a pessoa muda de função, o ganho é capacidade liberada. Quando a empresa cresce sem contratar, é custo evitado. Para cobrir o float, conta o que de fato reduz o desembolso. É por isso que a Matriz H/A separa os três tipos de ganho.
O que não fazer
Não tratar o split payment como imposto novo. A conta é de caixa, e se resolve com caixa.
Não parar a adaptação esperando novo adiamento. A CBS começa em janeiro de 2027 de qualquer forma.
Não automatizar o fiscal sem fase beta. Um erro de classificação em escala custa mais do que o manual. O processo novo roda em paralelo com o atual até provar que erra menos.
O empresário não escolheu o split payment. Mas escolhe como chega a 2028. O split payment não é o fim da margem. É o fim do float. A classe empresária já atravessou mudanças maiores do que essa, e atravessou trabalhando. Quem reorganiza a operação agora chega lá com o caixa no lugar.
Baixe o estudo Planejamento 2027 e a planilha da Matriz H/A →
Perguntas frequentes sobre o split payment
O split payment é um imposto novo? Não. É uma forma de recolher a CBS e o IBS: a parcela do tributo é separada no momento do pagamento e enviada ao Fisco. A alíquota é a mesma de qualquer outra forma de recolhimento.
O split payment começa em janeiro de 2027? Não. Em janeiro de 2027 começa a cobrança da CBS, no lugar de PIS e Cofins. O split payment fica disponível em 2027 de forma opcional, só entre empresas, e deve se tornar obrigatório nas operações entre empresas em 2028.
O split payment vale para o Pix? O Pix está entre os meios de pagamento previstos, junto com boleto, TED e cartões. Na fase opcional de 2027, o mecanismo fica restrito a operações entre empresas, sem vendas ao consumidor.
Como o split payment afeta o fluxo de caixa? Ele elimina o intervalo entre receber a venda e recolher o tributo, o chamado float tributário. O imposto não aumenta, mas sai do caixa mais cedo. O efeito é menor para quem tem créditos de compras.
Empresas do Simples Nacional entram no split payment? As regras para o Simples ainda dependem de regulamentação e da opção da empresa. Quem optar por recolher CBS e IBS fora do DAS entra na lógica do split payment. Vale confirmar com o contador.
O que a empresa deve fazer agora? Simular o efeito no caixa, arrumar o cadastro fiscal, alinhar ERP e meios de pagamento, revisar prazos e procurar margem no orçamento de 2027 para compensar o float.
Este artigo tem caráter informativo e não substitui a orientação de um contador ou advogado tributarista. As regras do split payment ainda dependem de atos da Receita Federal e do Comitê Gestor do IBS.
O B&Co. Studies Especial · Planejamento 2027 traz a Matriz H/A, um exemplo preenchido com ganho de caixa, custo evitado e capacidade, e o plano de transição em ondas. A planilha vem junto, pronta para receber os centros de custo da sua empresa.
Baixe grátis o estudo e a planilha da Matriz H/A →
B&Co. | Where Business Aligns
Sobre o autor
Toni Bitencourt é fundador da Bitencourt & Co., consultoria de gestão de empresas na economia da IA, e cofundador e Diretor Executivo da Nidus Assessoria de Marketing e Negócios, fundada em 2020.
Há quase uma década lidera operações que conectam marketing, vendas e tecnologia. Desenvolve sistemas, automações e operações de inteligência artificial e criou o RadarAgro, o primeiro software da B&Co.
Atua como mentor de negócios e palestrante em estratégia, processos e liderança. Antes do marketing, cursou Engenharia, de onde vem a visão analítica e sistêmica com que estrutura empresas e times.
Escreve sobre gestão de empresas na economia da IA no blog da B&Co., no LinkedIn e no YouTube.

Continue lendo

Humano ou automação: como decidir o que precisa ser feito por uma pessoa e o que uma automação resolve
•

Seu preço não acompanhou a IA. E o problema pode ser o ego
•

Eficiência 2027: com o IVA perto de 30%, a margem se decide nos custos e despesas
•

Planejamento estratégico 2027: a pergunta que a economia da IA colocou no orçamento
•

Black Friday B2B: 10 estratégias e ideias de promoção para vender mais sem destruir a margem
•

Planejamento comercial B2B 2027: como dividir o pipeline por trimestre
•